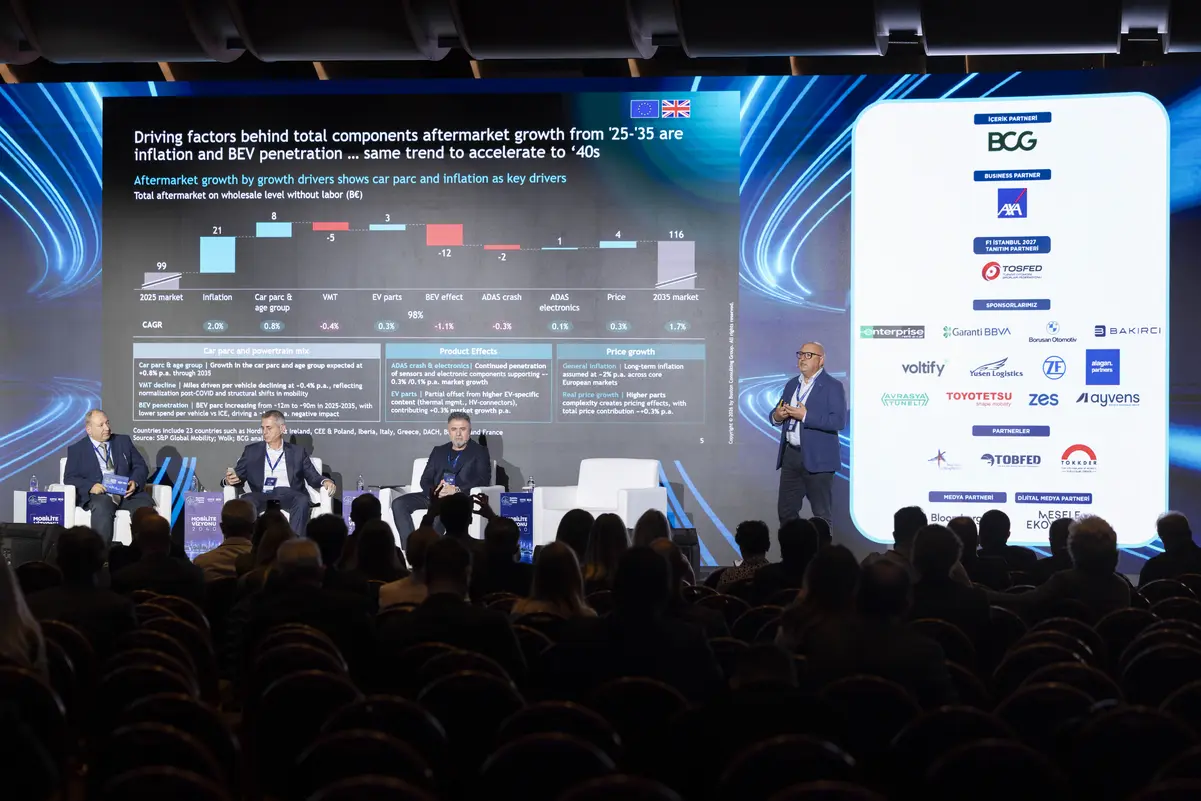
Avrupa otomotiv satış sonrası pazarı 2035’te 116 milyar avroya ulaşacak. Ancak araç parkındaki büyümenin yavaşlaması ve elektrikli araçların daha az rutin bakım gerektirmesi nedeniyle rekabet hacimden değere kayacak. Daha karmaşık onarımlar öne çıkarken, veri ve yapay zekâ müşteri ilişkilerinde yeni ayrışma noktası olacak.
Satış Sonrası Pazar Büyüme Oranları ve Değişen Dinamikler
Boston Consulting Group’un (BCG) araştırmasına göre, 2021-2025 döneminde yıllık %4,7 büyüyen satış sonrası pazarın yıllık bileşik büyüme oranı 2035’e kadar %1,7’ye gerileyecek. Buna rağmen pazarın büyüklüğü 2025’teki 99 milyar avro seviyesinden 2035’te 116 milyar avroya ulaşacak.
Büyümenin kaynağı da değişecek. Geçmişte yollardaki araç sayısının artması satış sonrası pazarını doğrudan büyütürken, önümüzdeki dönemde araç parkındaki büyümenin yavaşlaması ve elektrikli araçlara geçiş bu modeli değiştirecek. Daha az rutin bakım ihtiyacına karşılık, karmaşık parçalar ve yeni onarım kategorileri servis başına yaratılan değeri artıracak.
Avrupa Araç Parkının Yaşlanması ve Etkileri
BCG’nin araştırması, Avrupa araç parkının yaşlanmaya devam edeceğine işaret ediyor. 2021’de yollardaki araçların %23’ü 16 yaşından büyükken, bu oranın 2035’te üçte birin üzerine çıkması bekleniyor. Elektrikli araçların daha düşük rutin bakım ihtiyacı ile yaşlanan araç parkının bakım ve onarım talebi, pazarı farklı yönlerde etkileyen iki önemli dinamik olacak.
BCG Türkiye’den Aykan Gökbulut’un Değerlendirmeleri
BCG Kıdemli Yönetici Ortağı Aykan Gökbulut, Mobility Vision 2040 kapsamında yaptığı değerlendirmelerde otomotiv satış sonrası hizmetler sektöründe önümüzdeki 10-15 yılda önemli bir dönüşüm yaşanacağını belirtiyor. Ancak dönüşümün hızı, özellikle elektrikli araçlar ve yapay zekânın etkisi açısından bugün öngörülenden daha sınırlı olabilir. Çünkü mevcut araç parkı uzun yıllar yollarda kalmaya devam edecek.
Avrupa’da araçların ortalama yaşı 12 yılı aşmış durumda ve 2030’lu yıllarda 16 yaşın üzerindeki araçların toplam park içindeki payının üçte biri geçmesi bekleniyor. Bu nedenle sektör, geleneksel araçların bakım ve onarım ihtiyaçlarını karşılamaya devam ederken yeni nesil araçların gerektirdiği teknolojilere de uyum sağlamak zorunda kalacak.
Gökbulut, araçların artık yılda ortalama 3 bin kilometre daha az yol yaptığını, otonomideki gelişmelerin kaza riski ve onarım ihtiyacını azalttığını belirtiyor. Elektrikli araç parçalarının daha yüksek maliyetli olmasına rağmen servis ihtiyaçlarının daha düşük olduğunu vurguluyor.
Hizmet Hacmi ve Dijitalleşme Fırsatları
Gökbulut, pazarın nominal olarak büyümeye devam edeceğini ancak araçların daha az kullanılması, gelişen otonomi sayesinde kaza risklerinin azalması, elektrikli araçların daha düşük bakım ihtiyacı ve teknolojik gelişmeler nedeniyle hizmet hacminin azalacağını ifade ediyor. 2020’lere kadar bir araç senede 13.000 kilometre yol yaparken, bugün ortalama 10.000 kilometre yol yapıyor.
Bu durum sektör üzerinde kârlılık ve verimlilik baskısı yaratırken dijitalleşme, öngörücü bakım ve yeni hizmet modelleri açısından fırsatlar sunacak. Yapay zekânın bugünkü etkisi henüz sınırlı olsa da önümüzdeki 10 yılda fiyatlandırmadan müşteri deneyimine, arıza tespitinden operasyonel verimliliğe kadar pek çok alanda köklü değişiklikler yaratacak.
Başarılı olacak şirketler, eski ve yeni teknolojileri birlikte yönetebilen ve yapay zekâyı somut iş sonuçlarına dönüştürebilenler olacak.
Elektrikli Araçlar ve Yeni Onarım Kategorileri
Tam elektrikli araçların (BEV) Avrupa yollarındaki payı bugünkü yaklaşık %4 seviyesinden 2035’te %26’ya yükselecek. Elektrifikasyonun 2035’e kadar satış sonrası pazarın yıllık büyümesine yaklaşık 0,7 puanlık negatif etkide bulunması öngörülüyor.
Ancak yüksek voltaj sistemleri ve termal yönetim gibi daha karmaşık ve yüksek değerli yeni onarım kategorileri büyüme fırsatları yaratacak. Elektrikli araç penetrasyonunun daha yüksek olduğu Kuzey ve Batı Avrupa’da servis ve bakım hacimlerindeki baskının 2030 sonrasında daha erken hissedilmesi beklenirken, Güney ve Doğu Avrupa’daki dönüşümün daha yavaş ilerleyeceği tahmin ediliyor.
Filo ve Sigorta Şirketlerinin Pazardaki Rolü
Değişen araç sahipliği modeli müşteriye erişimi yeniden şekillendirecek. Filo mülkiyetindeki araçların payı 2021’de %8 iken, 2035’te %20’ye yükselecek. Sigorta şirketleri halihazırda kaza onarımlarının yaklaşık %70’ini yönlendiriyor.
Bu değişim, bağımsız tamirhanelerin müşteriye doğrudan erişimi ve kârlılığı üzerinde daha fazla baskı yaratabilir.
Dijital Platformlar ve Geleneksel Değer Zinciri
Çevrim içi platformlar, parça tedarikçileri ile tamirhaneler arasında doğrudan bağlantılar kurarak geleneksel dağıtım modelini değiştiriyor. Teknik veri ve dijital araçlardan yararlanan bu platformlar, tamirhanelerin farklı tedarikçilerden daha uygun maliyetli parçaları bulmasını kolaylaştırıyor.
Bu gelişmeler karşısında geleneksel distribütörlerin dijital platformlar, düşük maliyetli oyuncular ve üreticilerin kendi servis ekosistemlerinden gelen rekabete karşı konumlarını yeniden tanımlamaları gerekecek.
Yapay Zekâ ve Veri Analitiği Yeni Rekabet Alanı
Yapay zekâ ve veri analitiği, arıza tespitinden müşteri ilişkilerine kadar satış sonrası hizmetlerin birçok alanını dönüştürecek. Uzaktan arıza teşhisi, önleyici bakım, servis süreçlerinin otomasyonu, kişiselleştirilmiş müşteri önerileri, talep tahmini ve teknisyen planlaması gibi uygulamalar daha önemli hale gelecek.
BCG’ye göre satış sonrası pazar oyuncularının rekabet gücü, yalnızca servis ettikleri araç sayısına değil, veriyi ve yapay zekâyı kullanarak müşterileriyle ne kadar güçlü ve sürekli bir ilişki kurabildiklerine bağlı olacak.
Düzenlemeler ve Uyum Gereklilikleri
AB’nin ömrünü tamamlamış araçlar ve bataryalara yönelik düzenlemelerindeki değişiklikler, parça tedarikçileri ve servisler için yeni uyum gereklilikleri yaratıyor. Bu ortamda oyuncuların teknik yetkinliklerinin yanı sıra veri, dijital hizmetler ve müşteri deneyimi alanlarındaki kabiliyetlerini geliştirmeleri önem kazanıyor.